Comment passer à la facturation électronique dans une petite entreprise ?
Le passage à la facturation électronique concerne plus de 10 millions d’acteurs économiques, des indépendants aux groupes internationaux. Pour une petite entreprise, l'enjeu consiste à fiabiliser les données clients et les circuits de validation avant l'échéance légale. Cette réforme modifie les échanges entre entreprises assujetties à la taxe sur la valeur ajoutée (TVA). Elle impose aussi de revoir les habitudes fondées sur le PDF envoyé par e-mail.
Ce qu’il faut savoir
- Toutes les entreprises assujetties à la TVA doivent pouvoir recevoir des factures électroniques depuis le 1er septembre 2026.
- Les PME et micro-entreprises devront émettre leurs factures électroniques et réaliser leur e-reporting à partir du 1er septembre 2027.
- Un PDF envoyé par e-mail n’est pas une facture électronique conforme, car il ne permet pas l’extraction automatisée des données.
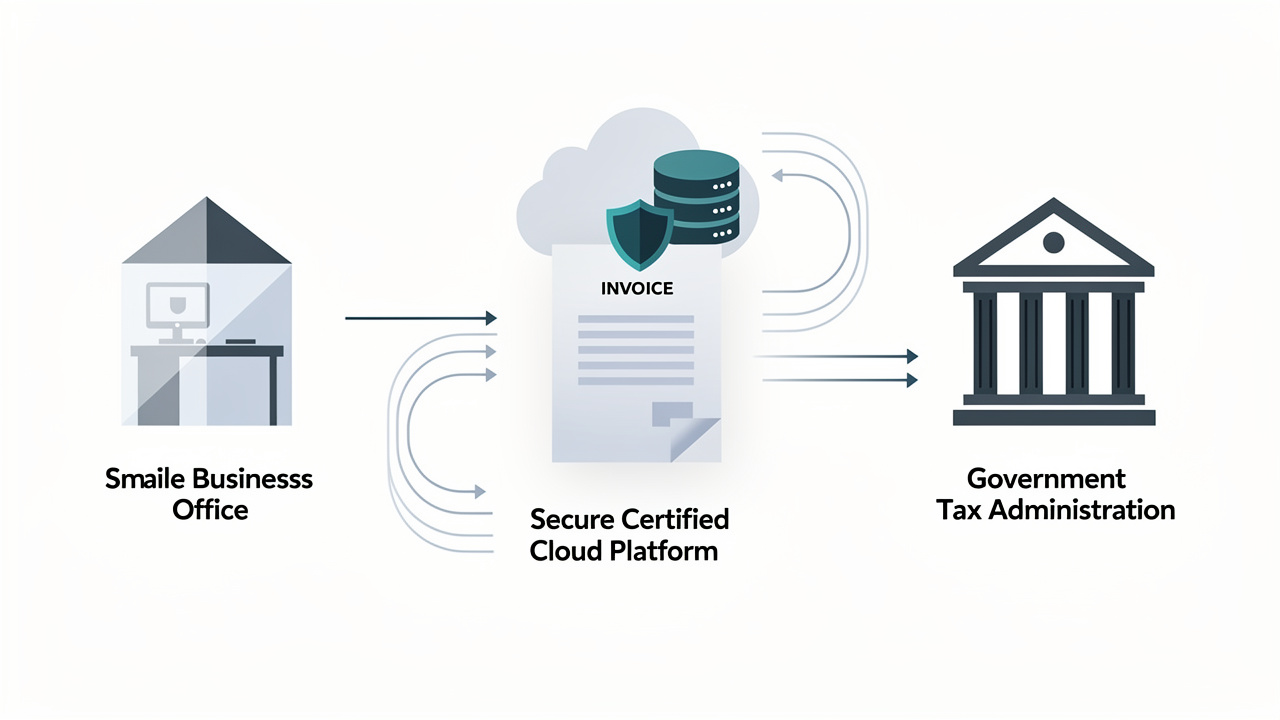
- La facture électronique doit passer par une plateforme agréée pour les opérations concernées entre entreprises établies en France.
- Préparez dès maintenant vos outils, vos données clients et votre processus de validation des factures afin de préserver la continuité des encaissements.
Votre petite entreprise est-elle concernée par la facturation électronique ?
La réforme s'applique aux entreprises établies en France et assujetties à la TVA, y compris celles relevant de la franchise en base. Une facture entre deux entreprises françaises assujetties relève de l'e-invoicing. Les ventes à des particuliers et certaines opérations internationales alimentent l'e-reporting, qui transmet les données de transaction et, selon le régime de TVA, les données de paiement.
Le calendrier de la facturation électronique distingue la réception de l’émission. Les grandes entreprises et les entreprises de taille intermédiaire devront émettre leurs factures électroniques via le nouveau dispositif à partir du 1er septembre 2026. Pour une lecture complète des jalons, des obligations et du rôle des intermédiaires, consultez un article exhaustif sur le sujet. Cette chronologie permet de réserver du temps aux tests plutôt que de traiter le chantier dans l'urgence.
Préparer une TPE à la facture électronique par étapes
La première étape consiste à auditer le logiciel actuel. Vérifiez sa capacité à produire des données structurées, à se connecter à une plateforme agréée et à suivre les statuts de dépôt, de rejet ou de mise à disposition. Chaque donnée client complète les informations administratives nécessaires à l’émission fiable d’une facture.
Contrôlez ensuite les champs qui génèrent le plus de rejets : numéro SIREN, adresse de facturation, numéro de TVA intracommunautaire, conditions de règlement et référence de commande. La mise en conformité des factures impose également de définir qui valide une facture, qui corrige les anomalies et sous quel délai. Une procédure simple réduit les litiges et les délais de paiement.
Les formats conformes et la plateforme agréée structurent les échanges
Factur-X est un format mixte associant lisibilité et données structurées dans un fichier PDF enrichi de données XML. Les formats UBL et CII reposent aussi sur des données structurées, mais sont moins lisibles sans outil dédié. Le format retenu dépend des capacités du logiciel et des échanges avec les clients.
Une plateforme agréée assure l’acheminement, le contrôle des données et leur transmission à l’administration fiscale. Elle doit s'intégrer au logiciel de facturation, à l'expert-comptable et aux flux de paiement. Un test sur quelques factures reçues et émises révèle rapidement les écarts de paramétrage.
Le choix de l'outil relève d'un projet de déploiement d'un logiciel de gestion financière. Désignez un responsable opérationnel, documentez les règles et mesurez le taux de factures rejetées durant la phase pilote. Ces indicateurs donnent une vision concrète du risque et du coût de correction.
Organiser la transition vers la facturation électronique sans bloquer l’activité
Planifiez la bascule par portefeuille de clients plutôt que sur l'ensemble des flux le même jour. Commencez par les clients récurrents, dont les données sont complètes et les volumes prévisibles. Informez-les du canal de réception choisi et conservez un traitement encadré pour les exceptions.
Constituez un tableau de pilotage avec le nombre de factures émises, reçues, rejetées et corrigées. Suivez aussi le délai entre l'émission et l'encaissement. Cette discipline transforme l'obligation réglementaire en levier de qualité comptable et de trésorerie.
La préparation engagée avant septembre 2027 limite les reprises manuelles et les retards de règlement. Une TPE qui teste ses flux, nettoie ses référentiels et formalise ses rôles aborde l'échéance avec un processus stable.